Czym różni się od kredytu na mieszkanie
- wypłata w kilku transzach zamiast jednorazowo,
- wartość nieruchomości ustalana na podstawie projektu i kosztorysu,
- inspekcje postępu prac przed kolejnymi transzami,
- okres budowy z niższymi ratami, często tylko odsetkowymi.
Dokumenty
- dokumenty działki: księga wieczysta, wypis z rejestru gruntów,
- pozwolenie na budowę lub skuteczne zgłoszenie budowy,
- projekt budowlany,
- kosztorys i harmonogram prac,
- dokumenty dochodowe, opisane w tekście o dokumentach do kredytu.
Transze i inspekcje
- Pierwsza transza po spełnieniu warunków umowy, np. ustanowieniu hipoteki na działce.
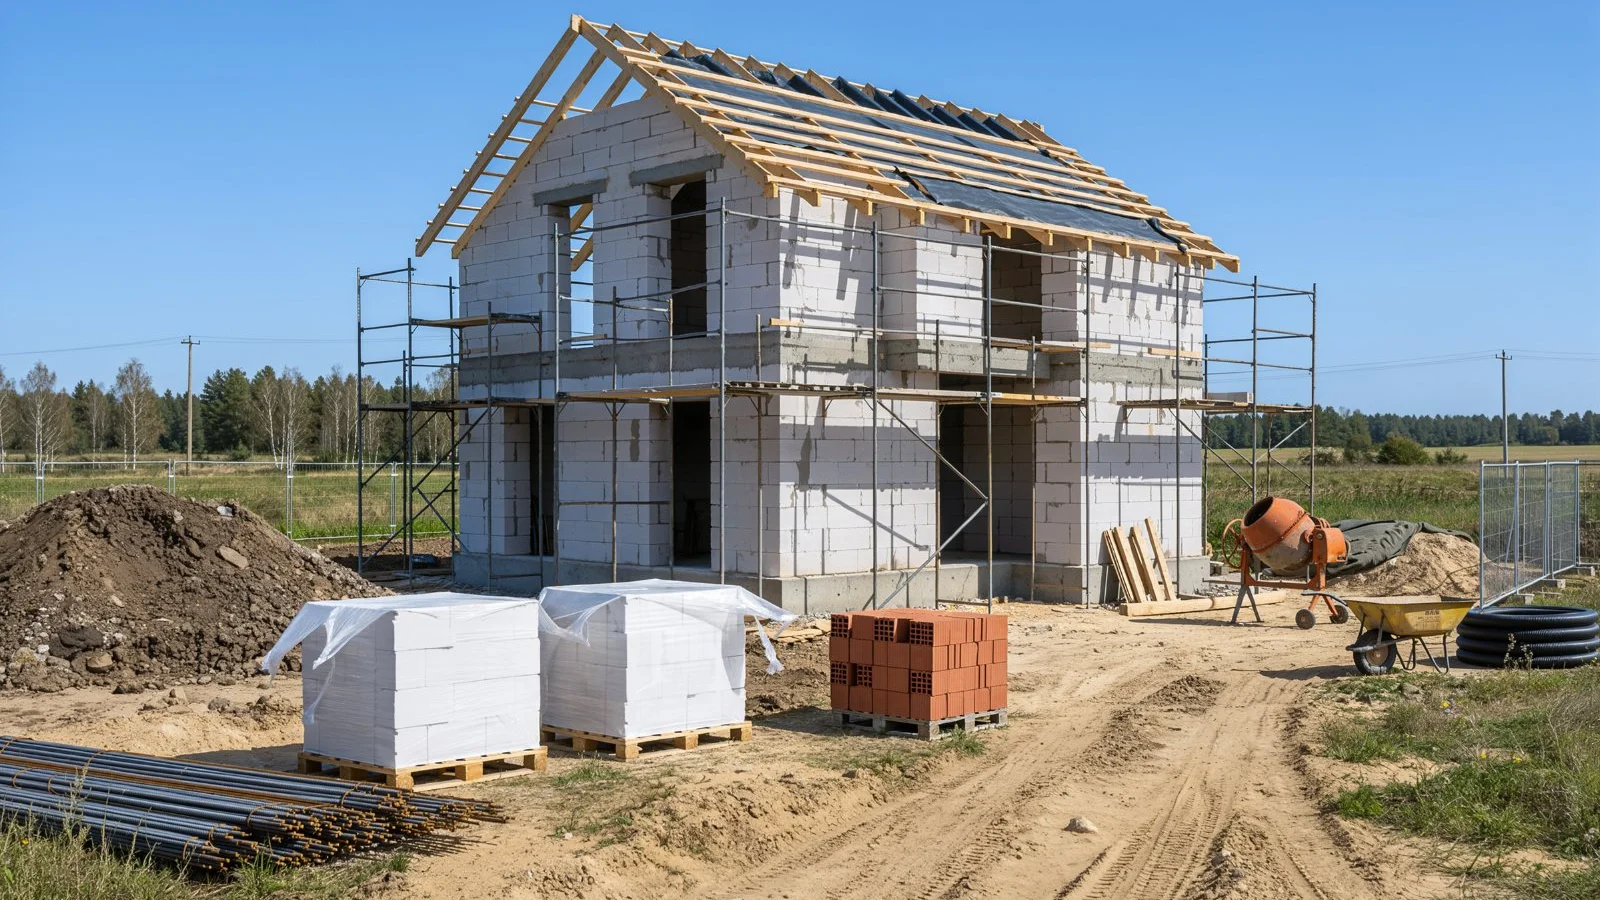
- Kolejne po zakończeniu etapów: stan zerowy, stan surowy otwarty, zamknięty, wykończenie.
- Przed każdą transzą inspektor banku sprawdza postęp prac. Koszt inspekcji ponosi zwykle kredytobiorca.
Spłata w trakcie budowy
W okresie budowy wiele banków przewiduje karencję w spłacie kapitału. Płacisz wtedy odsetki od wypłaconej części kredytu. Po zakończeniu budowy zaczyna się spłata pełnych rat.
Kosztorys i rezerwa
Ceny materiałów i usług mogą się zmienić w czasie budowy. Zaplanuj rezerwę na przekroczenie kosztorysu. Zwiększenie kredytu w trakcie budowy wymaga zgody banku i ponownej analizy.
Po zakończeniu budowy
- dostarczenie do banku dokumentów zakończenia budowy,
- ostateczna inspekcja i aktualizacja wartości nieruchomości,
- ubezpieczenie domu z cesją na bank.
Etapy kredytu ogólnie opisujemy w tekście kredyt hipoteczny krok po kroku.
Pytania i odpowiedzi
Czy działka może być wkładem własnym?
Wiele banków uznaje wartość działki jako wkład własny, jeśli należy do kredytobiorcy i jest wolna od obciążeń.
Czy mogę budować systemem gospodarczym?
Tak, ale bank może wymagać bardziej szczegółowego kosztorysu i rozliczeń. Sprawdź wymagania przed złożeniem wniosku.
Co, jeśli budowa się opóźni?
Umowa określa termin wykorzystania kredytu. Przy opóźnieniu trzeba zwykle wnioskować o aneks, a za jego zawarcie bank może pobrać opłatę.
Źródła
Widzisz błąd lub nieaktualną informację? Zgłoś to redakcji.